

Wat is de MIA/Vamil-regeling en welke maatregelen komen in aanmerking?
Duurzame investeringen doen is goed voor het milieu én voor de bedrijfsvoering, maar de financiële kant kan soms een drempel vormen. Gelukkig biedt de Nederlandse overheid ondernemers concrete fiscale voordelen via de MIA/Vamil-regeling. Of het nu gaat om een solar carport op het bedrijfsparkeerterrein of een andere milieuvriendelijke investering: wie slim gebruikmaakt van deze regeling, kan aanzienlijk besparen op de belastingaanslag. Wil je weten of jouw investering in aanmerking komt? Neem gerust contact met ons op voor een vrijblijvend gesprek.
De MIA (Milieu-investeringsaftrek) en de Vamil (Willekeurige afschrijving milieu-investeringen) zijn twee regelingen die afzonderlijk, maar ook gecombineerd, kunnen worden ingezet. Samen vormen ze een van de aantrekkelijkste fiscale instrumenten voor ondernemers die willen investeren in duurzame bedrijfsmiddelen. In dit artikel leggen we uit hoe de regelingen werken, welke investeringen op de Milieulijst staan en hoe je de aanvraag in de praktijk regelt.
Hoe de MIA/Vamil-regeling fiscaal voordeel oplevert
De MIA/Vamil-regeling levert fiscaal voordeel op via twee mechanismen: directe aftrek op de winst en flexibele afschrijving van de investering. De MIA stelt ondernemers in staat om een percentage van het investeringsbedrag extra af te trekken van de fiscale winst, bovenop de normale afschrijving. Afhankelijk van de milieucategorie van de investering bedraagt deze aftrek 27%, 36% of 45% van het investeringsbedrag.
De Vamil werkt anders: hiermee mag 75% van de in aanmerking komende investering op een willekeurig moment worden afgeschreven. Dat klinkt technisch, maar het praktische voordeel is duidelijk. Door versneld af te schrijven in jaren waarin de winst hoog is, verlaag je direct de belastbare winst en betaal je minder vennootschaps- of inkomstenbelasting. Dat levert een liquiditeitsvoordeel op dat je direct kunt herinvesteren in de onderneming.
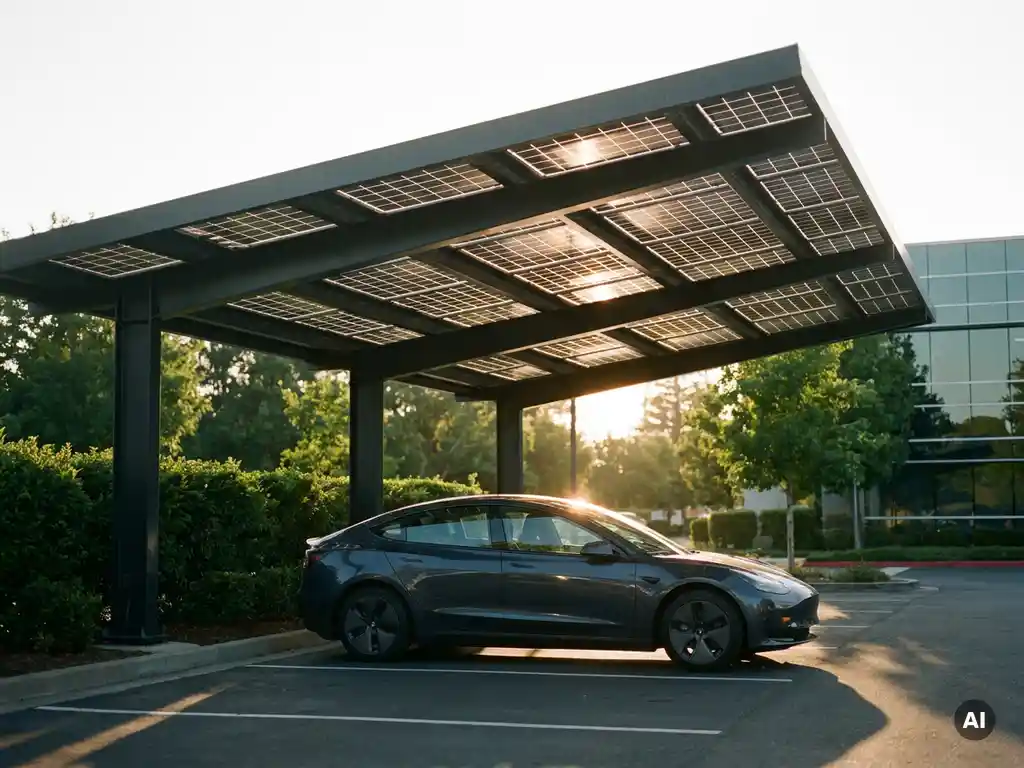
Concreet betekent dit dat een ondernemer die investeert in een kwalificerende maatregel, zoals een solar carport voor het bedrijfsparkeerterrein, via de MIA een directe belastingbesparing realiseert én via de Vamil de kasstroom optimaliseert. De combinatie van beide regelingen maakt duurzame investeringen financieel aanzienlijk aantrekkelijker dan ze op het eerste gezicht lijken.
Welke maatregelen staan op de Milieulijst
Niet elke milieuvriendelijke investering komt automatisch in aanmerking. De overheid publiceert jaarlijks de zogenoemde Milieulijst, waarop alle bedrijfsmiddelen staan die voor de MIA en/of Vamil in aanmerking komen. De lijst wordt elk jaar opnieuw vastgesteld en bevat honderden maatregelen, verdeeld over categorieën zoals energie, water, bodem en mobiliteit.
Op de Milieulijst 2026 staan onder meer:
- Zonnepanelen en solarcarportsystemen voor zakelijk gebruik
- Elektrische laadinfrastructuur op bedrijfslocaties
- Warmtepompen en andere energiezuinige verwarmingssystemen
- Duurzame verlichtingssystemen
- Milieuvriendelijke transportmiddelen en logistieke oplossingen
- Circulaire productietechnologieën
Solar carports vallen in veel gevallen onder de categorie energie-investeringen. Een overkapping met geïntegreerde zonnepanelen op een bedrijfsparkeerterrein kan worden aangemerkt als een kwalificerend bedrijfsmiddel, mits aan de technische specificaties op de Milieulijst wordt voldaan. De exacte omschrijving en het bijbehorende milieucodenummer zijn bepalend voor welke aftrekpercentages van toepassing zijn.
Voorwaarden om in aanmerking te komen
Om gebruik te maken van de milieu-investeringsaftrek en de willekeurige afschrijving gelden een aantal concrete voorwaarden. Allereerst moet het gaan om een bedrijfsmiddel dat op de actuele Milieulijst staat. Vervolgens moet de investering zijn gedaan door een ondernemer die belastingplichtig is in Nederland voor de inkomsten- of vennootschapsbelasting.
Drempelwaarden en maximumbedragen
Er geldt een minimale investeringsdrempel per bedrijfsmiddel. In 2026 bedraagt deze drempel doorgaans enkele duizenden euro’s. Tegelijkertijd is er een maximumbedrag per investering waarboven de aftrek niet verder oploopt. Het is verstandig om deze grenzen te kennen voordat je een investeringsbeslissing neemt, zodat je de regeling optimaal kunt benutten.
Het bedrijfsmiddel mag niet eerder zijn gebruikt
Een belangrijke voorwaarde is dat het bedrijfsmiddel nieuw moet zijn. Tweedehands aangeschafte installaties of apparatuur komen niet in aanmerking. Daarnaast mag het bedrijfsmiddel niet al eerder voor de MIA of Vamil zijn aangemeld. De investering moet ook daadwerkelijk in gebruik worden genomen binnen de onderneming van de aanvrager.
Voor solar carports geldt bovendien dat de installatie moet voldoen aan de technische eisen die in de Milieulijst worden beschreven. Denk aan minimale vermogens, kwaliteitscertificaten voor de gebruikte zonnepanelen en de wijze van montage. Een investering per parkeerplaats ligt bij een solar carport doorgaans tussen de 4.500 en 7.500 euro, wat betekent dat bij grotere parkeerterreinen al snel substantiële bedragen in aanmerking komen voor fiscale aftrek.
MIA en Vamil combineren met andere regelingen
Een van de sterkste eigenschappen van de MIA/Vamil-regeling is dat ze goed te combineren zijn met andere subsidieregelingen en fiscale instrumenten. Ondernemers hoeven dus niet te kiezen tussen de ene of de andere regeling, maar kunnen meerdere voordelen tegelijkertijd benutten.
De MIA en Vamil zijn in veel gevallen te combineren met de salderings- en terugleveringsregelingen voor zonne-energie, de SDE++-subsidie voor grootschalige opwekking en de EIA (Energie-investeringsaftrek). Let wel: de EIA en MIA zijn niet tegelijkertijd van toepassing op hetzelfde bedrijfsmiddel. Je moet dus een keuze maken welke aftrekregeling het meest voordelig is voor de specifieke investering. In de meeste gevallen biedt de MIA een hoger aftrekpercentage dan de EIA, maar dat hangt af van de milieucategorie.
Bikeports, zoals een overdekte fietsenstalling met geïntegreerde zonnepanelen, kunnen ook in aanmerking komen voor de MIA/Vamil. De kosten voor een dergelijke installatie liggen gemiddeld rond de 800 euro per vierkante meter. Gecombineerd met de fiscale voordelen van de MIA/Vamil-regeling wordt de terugverdientijd aanzienlijk korter, wat de businesscase voor duurzame mobiliteitsoplossingen op het bedrijfsterrein verder versterkt.
Zo vraag je de MIA/Vamil-regeling aan
De aanvraag voor de MIA/Vamil-regeling verloopt via de Rijksdienst voor Ondernemend Nederland (RVO). Het proces is overzichtelijk, maar vraagt wel om tijdige actie: de melding moet plaatsvinden binnen drie maanden na het aangaan van de investeringsverplichting. Wacht dus niet tot de installatie klaar is, maar meld de investering zodra het contract is getekend of de bestelling is geplaatst.
De stappen zijn als volgt:
- Controleer de Milieulijst: Zoek het bedrijfsmiddel op via de RVO-website en noteer het bijbehorende milieucodenummer.
- Doe de melding bij RVO: Meld de investering digitaal via het eHerkenning-portaal van RVO, binnen drie maanden na het aangaan van de verplichting.
- Bewaar de documentatie: Zorg voor een duidelijke factuur, het contract en technische specificaties van het bedrijfsmiddel.
- Verwerk in de belastingaangifte: Geef de MIA op in de aangifte inkomsten- of vennootschapsbelasting. De Vamil verwerk je in de afschrijvingsopstelling.
De melding zelf is gratis en relatief eenvoudig. Toch loont het om je goed voor te bereiden, zeker als het gaat om grotere investeringen waarbij de fiscale voordelen significant zijn. Wij begeleiden klanten graag bij het identificeren van de juiste milieucodes en het verzamelen van de benodigde technische documentatie voor de aanvraag. Zo zorg je ervoor dat de MIA/Vamil-regeling optimaal wordt benut en dat je geen recht op belastingvoordeel laat liggen. Klaar om de volgende stap te zetten? Neem contact met ons op en ontdek wat wij voor jouw organisatie kunnen betekenen.
Veelgestelde vragen
Wat gebeurt er als ik de drie maanden deadline voor de RVO-melding mis?
Als je de melding niet binnen drie maanden na het aangaan van de investeringsverplichting indient bij RVO, vervalt het recht op MIA en/of Vamil voor die specifieke investering. Er is geen mogelijkheid om alsnog een uitzondering aan te vragen. Zorg er daarom voor dat je de melding doet zodra het contract is ondertekend of de bestelling is geplaatst, en wacht dus niet tot de installatie daadwerkelijk gereed is.
Kan ik de MIA/Vamil-regeling ook toepassen als ik de solar carport lease in plaats van koop?
Dit hangt af van de leasevorm. Bij een financiële lease, waarbij je economisch eigenaar bent van het bedrijfsmiddel, kun je in de meeste gevallen wél aanspraak maken op de MIA/Vamil. Bij een operationele lease, waarbij de leasemaatschappij eigenaar blijft, is het doorgaans de leasemaatschappij die de regeling kan toepassen — en niet jij als gebruiker. Laat je hierover altijd adviseren door een fiscalist of neem contact op met RVO voordat je een leasevorm kiest.
Hoe weet ik zeker welk aftrekpercentage (27%, 36% of 45%) van toepassing is op mijn investering?
Het toepasselijke aftrekpercentage wordt bepaald door de milieucategorie waaronder jouw bedrijfsmiddel op de Milieulijst valt. Elk bedrijfsmiddel op de lijst heeft een specifiek milieucodenummer, en bij dat codenummer staat vermeld welk percentage geldt. Je kunt dit opzoeken via de RVO-website door te zoeken op het type investering of het codenummer. Bij twijfel helpt een adviseur of de helpdesk van RVO je om het juiste codenummer en bijbehorende percentage te bepalen.
Wat zijn de meest voorkomende fouten die ondernemers maken bij het aanvragen van de MIA/Vamil?
De meest gemaakte fouten zijn: te laat melden bij RVO (na de drie maandentermijn), het aanschaffen van tweedehands bedrijfsmiddelen die niet in aanmerking komen, en het ontbreken van de juiste technische documentatie zoals kwaliteitscertificaten of specificaties. Een andere veelgemaakte fout is het gelijktijdig aanvragen van zowel de MIA als de EIA voor hetzelfde bedrijfsmiddel, terwijl je daar een keuze tussen moet maken. Een goede voorbereiding en tijdige actie voorkomen dat je belastingvoordeel misloopt.
Geldt de MIA/Vamil-regeling ook voor kleine ondernemers of zzp'ers, of is het alleen voor grotere bedrijven?
De MIA/Vamil-regeling staat open voor alle ondernemers die belastingplichtig zijn in Nederland voor de inkomsten- of vennootschapsbelasting, dus ook voor zzp’ers en het mkb. Zolang je voldoet aan de voorwaarden — waaronder de minimale investeringsdrempel per bedrijfsmiddel — kun je als kleine ondernemer net zo goed gebruikmaken van de regeling. Voor zzp’ers verloopt de verwerking via de aangifte inkomstenbelasting in plaats van de vennootschapsbelasting.
Verandert de Milieulijst elk jaar, en wat betekent dat voor meerjarige investeringsplannen?
Ja, de Milieulijst wordt jaarlijks opnieuw vastgesteld door de overheid, wat betekent dat bedrijfsmiddelen kunnen worden toegevoegd, gewijzigd of verwijderd. Voor meerjarige investeringsplannen is het daarom verstandig om elk jaar opnieuw de actuele lijst te raadplegen voordat je een investeringsbeslissing neemt. De regeling die geldt op het moment dat je de investeringsverplichting aangaat, is bepalend — niet de lijst van het jaar waarin de installatie wordt opgeleverd.
Hoe groot is het concrete financiële voordeel van de MIA/Vamil bij een investering in een solar carport?
Stel dat je investeert in een solar carport voor 20 parkeerplaatsen met een totale investering van circa 120.000 euro en het hoogste MIA-aftrekpercentage van 45% van toepassing is. Dan mag je 54.000 euro extra aftrekken van je fiscale winst, wat bij een vennootschapsbelastingtarief van 19% neerkomt op een directe belastingbesparing van ruim 10.000 euro. Voeg daar het liquiditeitsvoordeel van de Vamil bij op, en de terugverdientijd van de investering wordt aanzienlijk korter dan zonder deze regelingen.

E-Ports B.V.
Willem Dreeslaan 436A
2729 NK Zoetermeer
info@eports.eu
+31 (0)88 011 44 88
06 41 51 28 70
Willem Dreeslaan 436A
2729 NK Zoetermeer
info@eports.eu
+31 (0)88 011 44 88
06 41 51 28 70
